
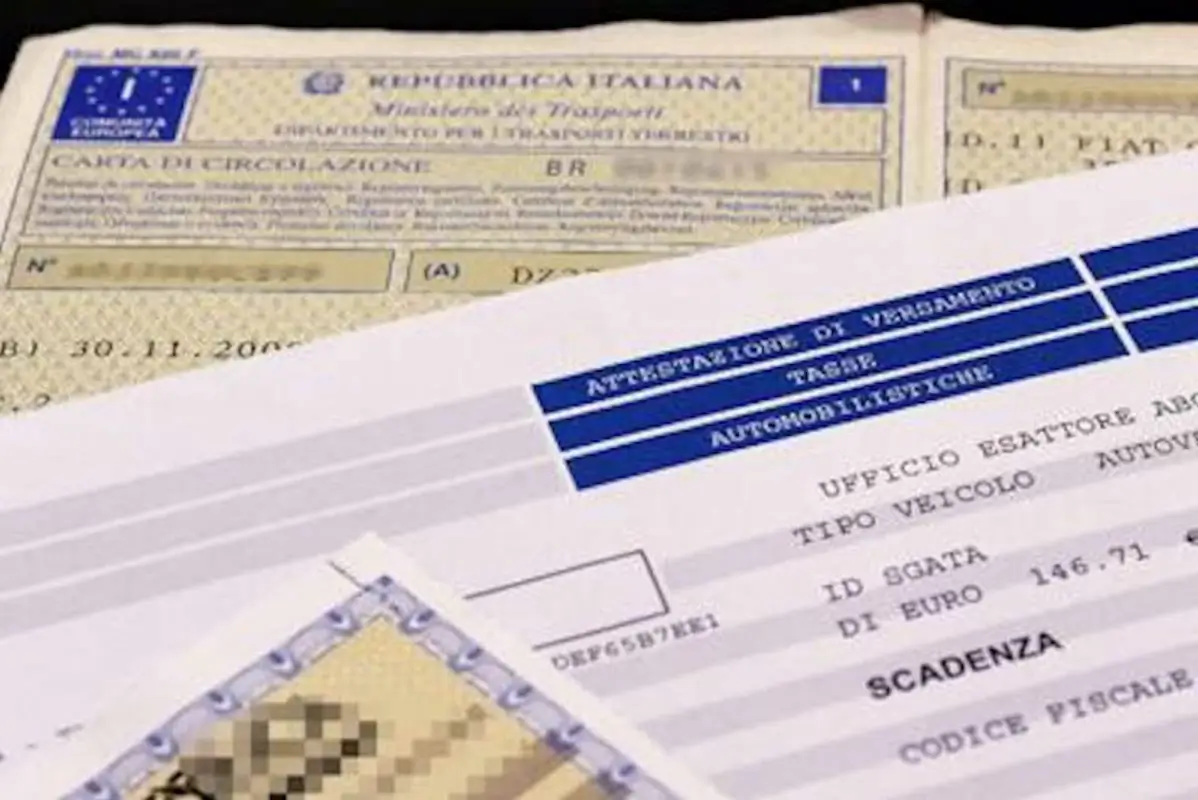
La Sicilia resta fuori dalla rottamazione dei vecchi bolli auto finiti in cartella esattoriale. La definizione agevolata prevista dalla rottamazione-quinquies cancella sanzioni, interessi di mora e aggio sui debiti affidati alla riscossione tra il 2000 e il 2023. Vale però soltanto nelle cinque Regioni che hanno aderito entro il 31 luglio 2026: Campania, Lazio, Basilicata, Puglia e Umbria. Il bollo è un tributo regionale e, senza un atto dell’ente, la misura non scatta. Nelle cinque Regioni le domande si presentano online dal 16 ottobre al 15 dicembre 2026.
Per gli automobilisti siciliani con arretrati la strada è un’altra, e la scadenza arriva prima. La Regione Siciliana ha introdotto nel 2026 una misura propria, lo Straccia bollo, gestita tramite Aci. Permette di saldare senza sanzioni né interessi le annualità dal 2016 al 2024 già iscritte a ruolo e il bollo 2025. Il termine per pagare è il 31 ottobre 2026, in un’unica soluzione: la rateizzazione non è prevista.
Le due misure hanno regole diverse. Lo Straccia bollo copre un altro arco di anni, passa da Aci e non dall’Agenzia delle Entrate-Riscossione (AdER), e non ammette dilazioni.
Come funziona nelle cinque Regioni aderenti
La norma nazionale lascia a Regioni ed enti locali la scelta di estendere la rottamazione ai propri carichi già affidati ad AdER. Per farlo dovevano approvare un provvedimento entro il 31 luglio 2026 e trasmetterlo all’Agenzia. Dalla ricognizione degli atti adottati entro quella data risultano cinque adesioni.
Chi rientra nei requisiti paga il tributo originario, più le eventuali spese di notifica e di procedura. Sanzioni, interessi di mora e aggio spariscono. Il bollo dovuto invece resta: la rottamazione abbassa il conto finale, non lo azzera.
Il calendario e le rate
Il primo passaggio è il 15 ottobre 2026: da quel giorno, nell’area riservata del portale AdER, si potrà controllare quali carichi risultano definibili. La domanda si invia solo online, dal 16 ottobre al 15 dicembre, con Spid, Cie o Cns. Entro il 28 febbraio 2027 l’Agenzia comunicherà a ciascun contribuente l’importo complessivo e, a chi ha scelto di rateizzare, il piano dei pagamenti con importi e scadenze.
Il 31 marzo 2027 scade il termine per il versamento in unica soluzione o per la prima rata. La dilazione arriva fino a 54 rate bimestrali, cioè nove anni, con un minimo di 100 euro a rata. Sulle somme rateizzate maturano interessi del 3% annuo dal 1° aprile 2027.
Prima di presentare domanda bisogna incrociare tre dati: quale ente ha iscritto il debito a ruolo, in quale periodo il carico è stato affidato alla riscossione e se la propria Regione è tra quelle aderenti. Il riscontro si fa sull’estratto conto debitorio, che si consulta nell’area riservata del portale dell’Agenzia delle Entrate-Riscossione.